働きながら公認会計士に合格できる職場オススメ3選!選び方のポイント5つも解説
公認会計士の藤沼です。
一昔前までは、「働きながら公認会計士になるのは無理」だと言われていましたが、近年は社会人合格者が増加しています。
しかし、どこでも良いわけではありません。職場によって合格率が大きく変わります。
2025年の公認会計士試験合格者数・合格率の内訳
| 職業区分 | 出願者数 | 合格者数 | 合格率 |
|---|---|---|---|
| 会計士補 | 46人 | 3人 | 6.5% |
| 会計事務所員※1 | 835人 | 67人 | 8.0% |
| 税理士 | 41人 | 0人 | 0.0% |
| 会社員※2 | 3,544人 | 89人 | 2.5% |
| 公務員 | 718人 | 23人 | 3.2% |
| 教員 | 58人 | 2人 | 3.4% |
| 教育・学習支援者 | 66人 | 2人 | 3.0% |
| 学生 | 9,400人 | 905人 | 9.6% |
| 専修学校受講生 | 1,372人 | 94人 | 6.9% |
| 無職 | 4,358人 | 395人 | 9.1% |
| その他 | 1,618人 | 56人 | 3.5% |
| (合計) | 22,056人 | 1,636人 | 7.4% |
- 監査法人、個人会計事務所、税理士事務所に従事する者
- 民間企業等に従事する者
特に注目すべきは、「会計事務所員」の合格率の高さです。社会人受験生の中で、全体の平均合格率を上回っているのは会計事務所員だけです。
本記事では、そんな働きながら公認会計士に合格できる職場のオススメを3つ紹介します。
この記事で分かること
- 合格者全体のうち、1割以上が社会人合格者
- 働きながら公認会計士を目指すなら、監査トレーニー・会計事務所・経理の3択
- 1番おすすめの職場は監査法人(監査トレーニー)
- 会計事務所員の合格率は、2015年頃から全体の平均合格率を上回る傾向にある
- 職場を選ぶ際は、制度・風土の両面から勉強時間を確保できる職場を選ぶ
働きながら公認会計士に合格できる職場オススメ3選
公認会計士に働きながら合格できるオススメの職場は、以下のとおりです。
| 職場 | オススメ度 | おすすめする理由 |
|---|---|---|
| 監査法人 (監査トレーニー) | 高 | 希少な「会計監査」の実務を知ることができる。もちろん簿記の知識・理論の学習にも繋がる。 |
| 会計事務所 | 中 | 法人税・所得税・消費税、および簿記一巡の流れの知識が身に付く。 |
| 事業会社の経理 | 中 | 消費税・企業会計の知識が身に付く。上場会社なら連結会計・開示にも携われる可能性あり。 |
以下、それぞれの職場を解説します。
監査法人|監査トレーニーとして働くことで会計・監査の実務に触れられる
| 残業の多さ | 原則残業なし |
|---|---|
| 年収水準※ | 300〜400万円 |
| 親和性のある科目 | 財務会計論 監査論 |
| 繁忙期 | 4月~5月中旬(10月の期中レビューも少し忙しい) |
| 試験休暇 | 試験前1~2ヶ月の付与が多い |
- 監査トレーニーの公開求人16件を当社が集計した年収下限の目安 (2026年10月1日時点)。賞与を含む額面、残業代は含まない。
監査法人には、働きながら公認会計士を目指せる「監査トレーニー」という制度があります。
全ての監査法人が監査トレーニー制度を導入しているわけではありませんが、現在はBIG4だけでなく中小監査法人においても監査トレーニーを採用するケースが増えてきました。
監査トレーニーとして働くことで、次のようなメリットが得られます。
- 基本的に残業がないため勉強時間を確保しやすい
- 試験前は試験休暇が付与されるケースが多い
- 予備校代の補助が出るケースが多い
- 法人全体として受験生をサポートする風土がある
- チームの公認会計士に学習相談をできる
- 財務会計論(簿記・理論)の学習効率が向上する
- 監査論の学習効率が大きく向上する
- 合格後はそのまま監査法人で働き続けることができる 等
上記のように、監査法人で監査トレーニーとして働くメリットは非常に多くあります。
監査法人の構成員である公認会計士は、自らも受験生活を経験しているため、組織全体として公認会計士受験生への理解・配慮があります。
監査トレーニー制度が導入され始めた2015年頃はまだ制度への認知度が低く、比較的容易にトレーニーになることができました。
しかし、制度が広く認知されてきた現在においては、競争倍率が高まっています。
監査トレーニーとして採用されるコツや、メリット・デメリットについて、詳しくは次の記事内ですべて解説しています。
会計事務所|日々の仕訳起票が租税法(法人税・所得税・消費税)の学習に直結する
| 残業の多さ | 比較的多い(繁忙期は月60時間以上もありうる) |
|---|---|
| 年収水準※ | 500万円 |
| 親和性のある科目 | 租税法(法人税・所得税・消費税) 財務会計論(計算) |
| 繁忙期 | 12月~5月 |
| 試験休暇 | 原則不可 |
- 簿記2級保有かつ未経験者向けの求人240件の平均値を算出
会計事務所(税理士法人)では、顧問先の日々の仕訳起票がメイン業務です。
会計事務所では、受験生の皆さんが学習している金商法・会社法による仕訳起票は行わず、全ての仕訳が「税法基準」で起票されます。
これは、会計事務所のサービスがそもそも「確定申告の代行」であり、日々の仕訳を法人税法ベースで起票する必要があるからです。
- 法人税法ベースで仕訳を起票するため、実務が法人税の学習に直結する。
- 消費税の課税区分やインボイスを日常的に扱うため、実務が消費税法の学習に直結する。
- 個人事業主の確定申告にも触れる場合、所得税の学習にも直結する。
- 一人で記帳から決算までを担当できるため、簿記一巡の流れが理解できる。
- 税理士受験生が多く在籍しており、試験前の休暇や定時退社への理解が得やすい。
- 求人数が多く、簿記2級程度・未経験でも応募できるため、短答合格前でも入りやすい。
- パートや時短の求人も多く、試験前に勤務日数を減らす相談がしやすい。
- 合格後は「税務が分かる会計士」として他の会計士と差別化できる。
会計事務所では法人の確定申告書を作成するため、「租税法」における法人税法の学習に直結します。これは経理・監査法人ではまず経験できません。
租税法は論文科目のため軽視されやすい科目ですが、知識勝負の科目であることから、時間をかけるほど大きく点を伸ばしやすい科目です。
会計事務所は人手不足もあり、未経験者が参入しやすい職場です。
会計事務所での仕事内容について、詳しくは次の記事で解説しています。
事業会社の経理|大会社または上場会社なら財務会計論の学習に役立つ
| 残業の多さ | 全体としては少ない傾向 |
|---|---|
| 年収水準※ | 461万円 |
| 親和性のある科目 | 財務会計論 租税法(消費税法) 管理会計論(限定的) |
| 繁忙期 | (3月決算の場合)3月~4月 |
| 試験休暇 | 原則不可 |
- 簿記2級保有かつ未経験者向けの求人55件の平均値を算出
事業会社の経理では、各担当者に勘定科目が割り当てられ、自分の担当科目について証憑を取り寄せて日々仕訳を起票します。
この仕訳の起票を通じて、企業会計・消費税法に触れることができます。
- 日々の仕訳と決算において、財務会計論(計算・理論)の基礎が身に付く。
- 仕訳の起票作業において、消費税の基礎知識が身につく。
- 残業時間が比較的少なく、平日の勉強時間を確保しやすい。
- ルーティンワークが中心のため、学習計画を立てやすい。
- メーカーなら原価計算に関われる可能性があり、管理会計論(原価計算)の学習に役立つ。
- (上場/大会社の場合)連結決算や開示に触れられる。
- (上場/大会社の場合)監査対応を通じて監査手続と内部統制を受ける側から学べる
- (上場/大会社の場合)公認会計士登録に必要な実務経験に算入される可能性がある。
経理は「上場企業・大会社」と「中小企業」とで得られる経験に差が生まれるため、注意が必要です。
特に中小企業では税法ベースで仕訳を起票するケースが多いため、金商法・会社法に基づく会計処理に触れる機会が限定的です。
一方、上場企業や大会社には会計監査人設置義務があるため、監査法人対応に携われるケースがあり、中小企業の経理に比べてアドバンテージがあります。(監査論の学習に活かせる他、「被監査会社としての経験」は合格後も業務に活きます。)
なお、事業会社以外の経理(学校法人・医療法人・財団法人などの経理)は、企業会計と基準が違い試験の出題範囲からも外れるため、受験生の職場としてはおすすめしません。
経理の仕事内容と未経験からの入り方について、詳しくは次の記事で解説しています。
働きながら公認会計士に合格できる職場の選び方5選
働きながら公認会計士に合格できる職場の選び方は、次の通りです。
以下、それぞれ解説します。
毎月の残業時間を確認する|年平均ではなく月ごとに確認する
働きながらの受験で最優先すべきは「勉強時間の確保」であり、その阻害要因となるのが「残業」です。
このため、極力残業時間の少ない職場を選びましょう。
- 勉強時間が削られる
- 急な残業で学習計画が狂う
急な残業があると、「今日帰ったらやろうと思っていた勉強内容」に手を付けることができず、明日以降に回すことになります。
また、残業時間を確認する際は、年平均の残業時間だけでなく、毎月の残業時間も確認するようにしましょう。年間でならした月の平均時間だけでは、「繁忙期の残業時間」が分からないからです。
月ごとの残業時間を答えられない職場は、業務量の管理ができていない可能性があるため、避けたほうが安全です。
なお、あわせて有給休暇の消化率も聞いておくと、試験直前に休暇を取れる職場かどうかが分かります。
始業時刻・勤務時間・年間休日・在宅勤務を確認する|朝と休日の勉強時間が決まる
勉強時間を確保するためには、残業の少なさだけでなく「朝と休日にどれだけ時間を確保できるか」も大切であり、これは求人票を見れば確認できます。
- 始業時刻
- 勤務時間(定時)
- 年間休日
- 出勤場所
- 在宅勤務の可否
始業時刻が9時半や10時なら、出社前に2時間程度の勉強時間を確保できるでしょう。また、会社が近いほど勉強時間は増やせますし、在宅勤務ならさらに勉強時間が確保できます。
定時が7時間勤務なら、さらに勉強時間を増やせます。
また、年間休日は120日を下限とし、125日あれば土日祝に加えて夏季と年末年始の休暇が揃います。5日違うだけでも勉強時間は15~25時間変わります。
日数を勉強時間に換算することで、求人の優劣が分かってくるはずです。
繁忙期と試験直前期が被っていないか確認する
3つの職場には、それぞれ決まった繁忙期があります。問題は、それが自分の受ける試験の直前に来るかどうかです。
職場ごとの繁忙期と試験日の重なり(3月決算の場合)
| 職場 | 繁忙期 | 12月短答との重なり | 5月短答との重なり |
|---|---|---|---|
| 監査法人 | 4〜5月(期末監査)、10月(期中レビュー)。 | 小さい。 | 大きい。直前が期末監査。 |
| 会計事務所 | 12〜5月(年末調整・個人と3月決算法人の確定申告) | 中程度。12月中旬に短答式なので終わってから年末調整。 | 中程度。5月末に法人申告。 |
| 事業会社の経理 | 3~4月(期末決算) | 小さい。 | 大きい。直前が期末決算。 |
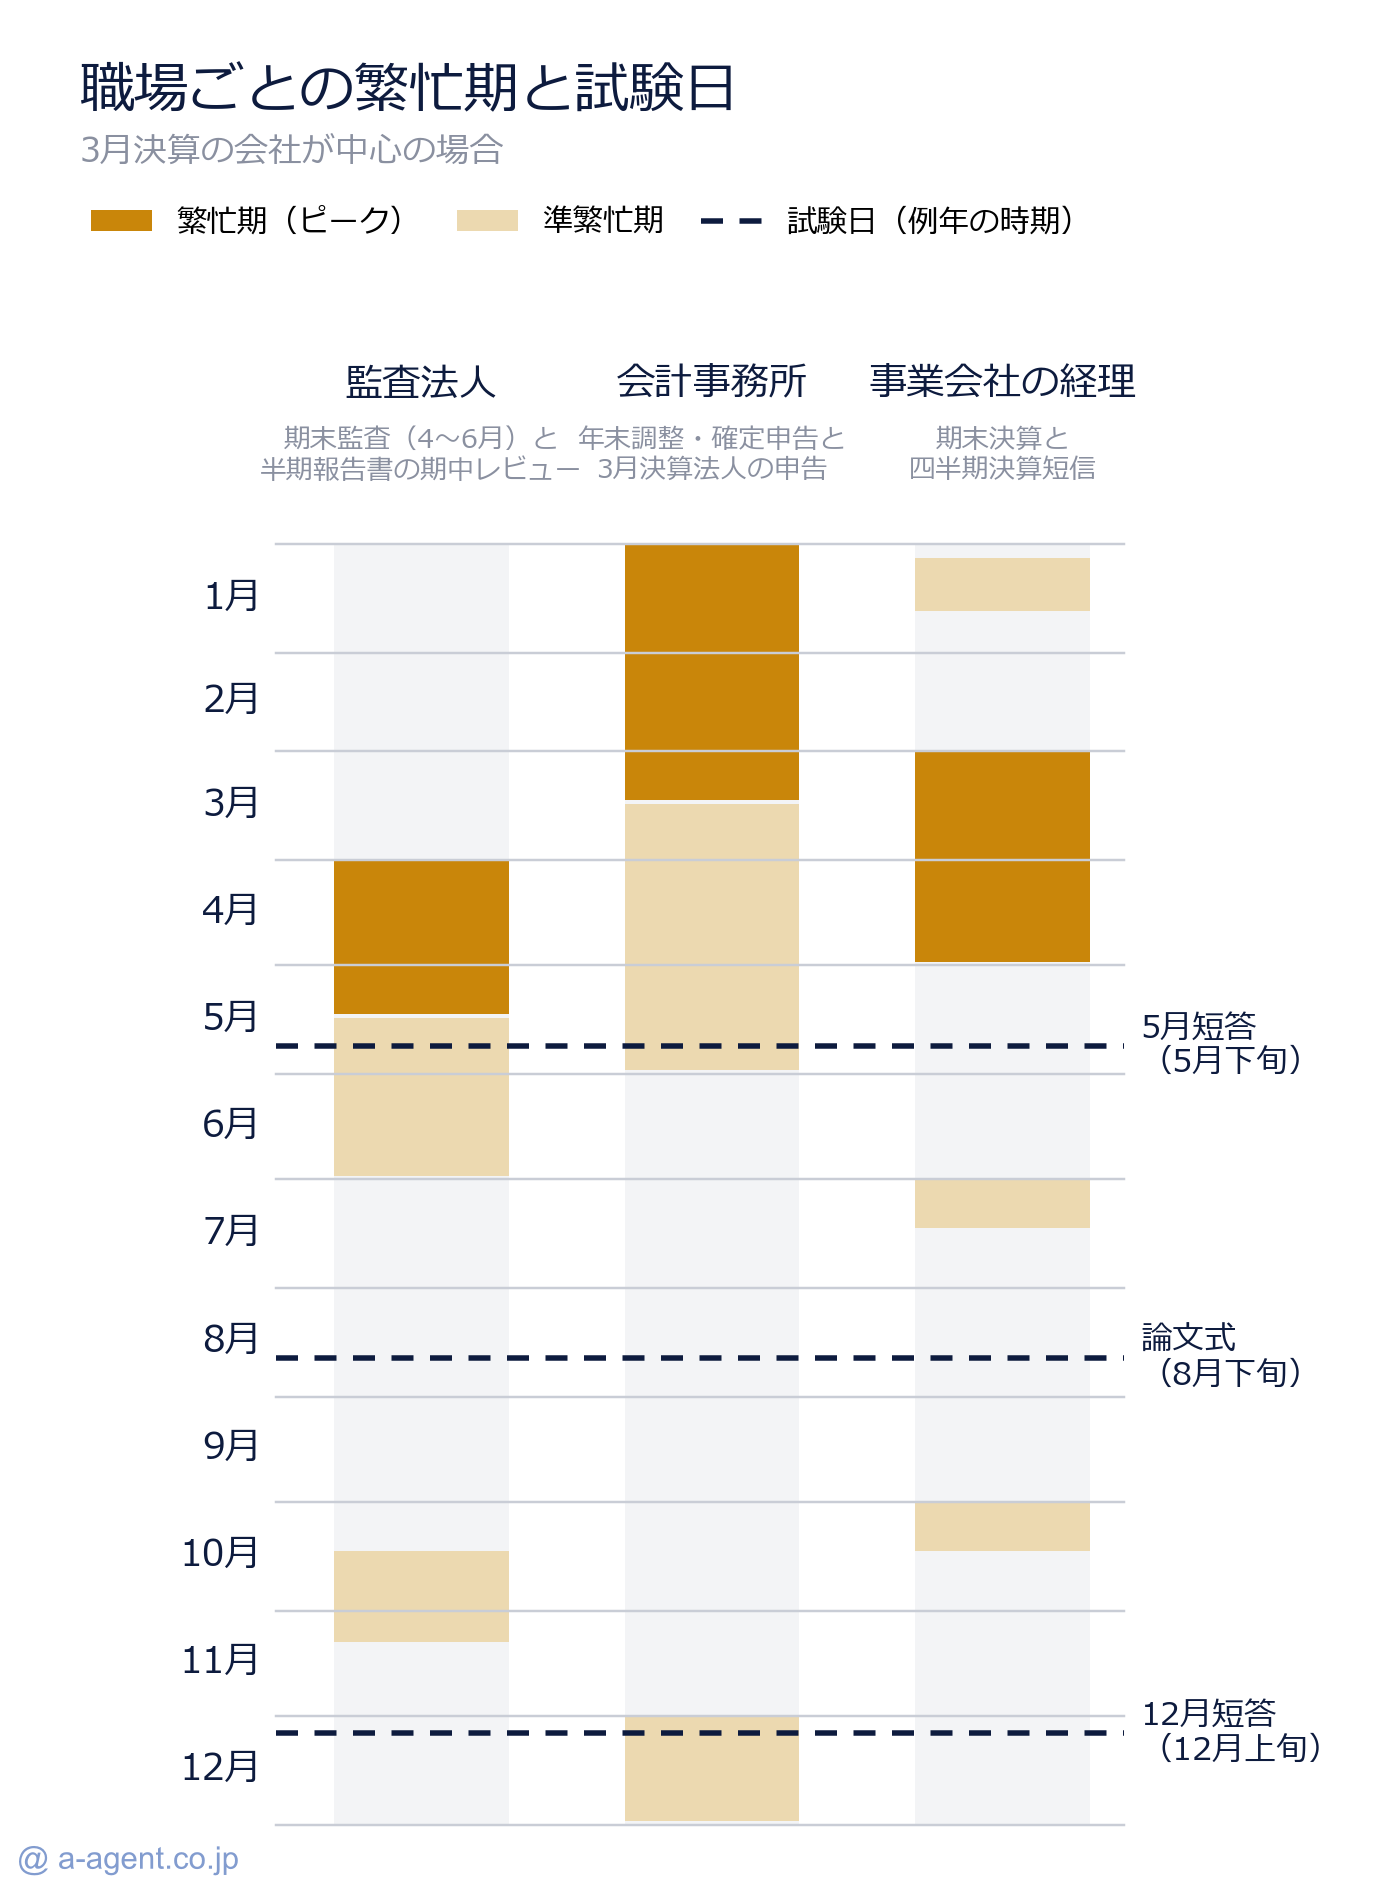
上記の図を見ると分かりますが、8月の論文式試験にはあまり影響がないものの、5月の短答式直前にかぶっている職種が多いです。
このうち、監査法人のトレーニーには試験休暇が付与されるケースが大半ですので、あまり問題になりません。また、事業会社の経理においても3月決算以外の会社を選ぶことで解消できます。(ただしこの場合、別の試験日と被らないか注意が必要)
面接では、「一番忙しい月はいつか」「その月の残業と休日出勤はどのくらいか」を具体的に聞きましょう。
受験生活への理解が得られる職場か確認する|有給休暇の取りやすさに影響
試験直前の休暇や定時退社は、職場の理解がなければ取れません。理解には「制度」と「風土」の2段階があります。
監査法人のトレーニー枠は、試験休暇と残業なしが制度として決まっています。会計事務所・経理には制度がないのが通常であり、組織の風土に依存します。
- 試験休暇や資格取得支援の規定が就業規則にある
- 公認会計士や税理士受験生が在籍している
- 所長や経理部長が公認会計士・税理士で、受験経験がある
- 求人票に「資格取得を応援」「試験休暇あり」の記載がある
試験休暇や残業は求人票からある程度分かりますが、受験生の在籍状況などは求人票からは分からないため、転職エージェントに「受験生が在籍している事務所」「試験休暇の実績がある会社」と条件を伝えて探してもらいましょう。
面接で受験中だと伝えるかどうかは迷うところですが、筆者は伝えることを勧めます。伝えて不採用になる職場は、入ってから受験に理解を示さない職場です。隠して入ると、試験前に休暇を言い出せず勉強時間を確保できないまま本番を迎えてしまいます。
伝え方は、「公認会計士試験の勉強を続けており、試験前は有給休暇を使いたい」と事実だけを述べ、合格後の進路には触れないのが無難です。
正社員が難しい場合はバイト・パート・派遣も視野に入れる|勤務日数を減らす
フルタイムで働きながら勉強時間を確保するのが難しい場合は、バイト・パート・派遣勤務で勤務日数を減らすことも視野に入れると良いでしょう。
会計・税務の職種は、比較的バイト・パート・派遣の求人が多いです。
| 職場 | バイト・パート・派遣勤務 |
|---|---|
| 監査法人 | 非常勤による監査トレーニー採用を行っている法人あり。 |
| 会計事務所 | バイト・パートの求人が多く、週3〜4日勤務を選びやすい。 |
| 事業会社の経理 | 派遣なら週3〜4日の求人がある。 |
週5日勤務を週4日にすると、平日1日分がまるごと勉強に回ります。出勤日よりも1日5時間分の勉強時間が増え、年間では約250時間の勉強時間が増やせます。
勤務日数を減らせば収入も減りますので、勉強時間とのバランスを鑑み、自分に合った働き方を選択しましょう。
働きながら公認会計士を目指すメリット5選
働きながら公認会計士を目指すメリットは、次の通りです。
以下、それぞれ解説します。
働きながらでも合格率は専念組に劣らない|会計事務所員は全体平均を上回る傾向
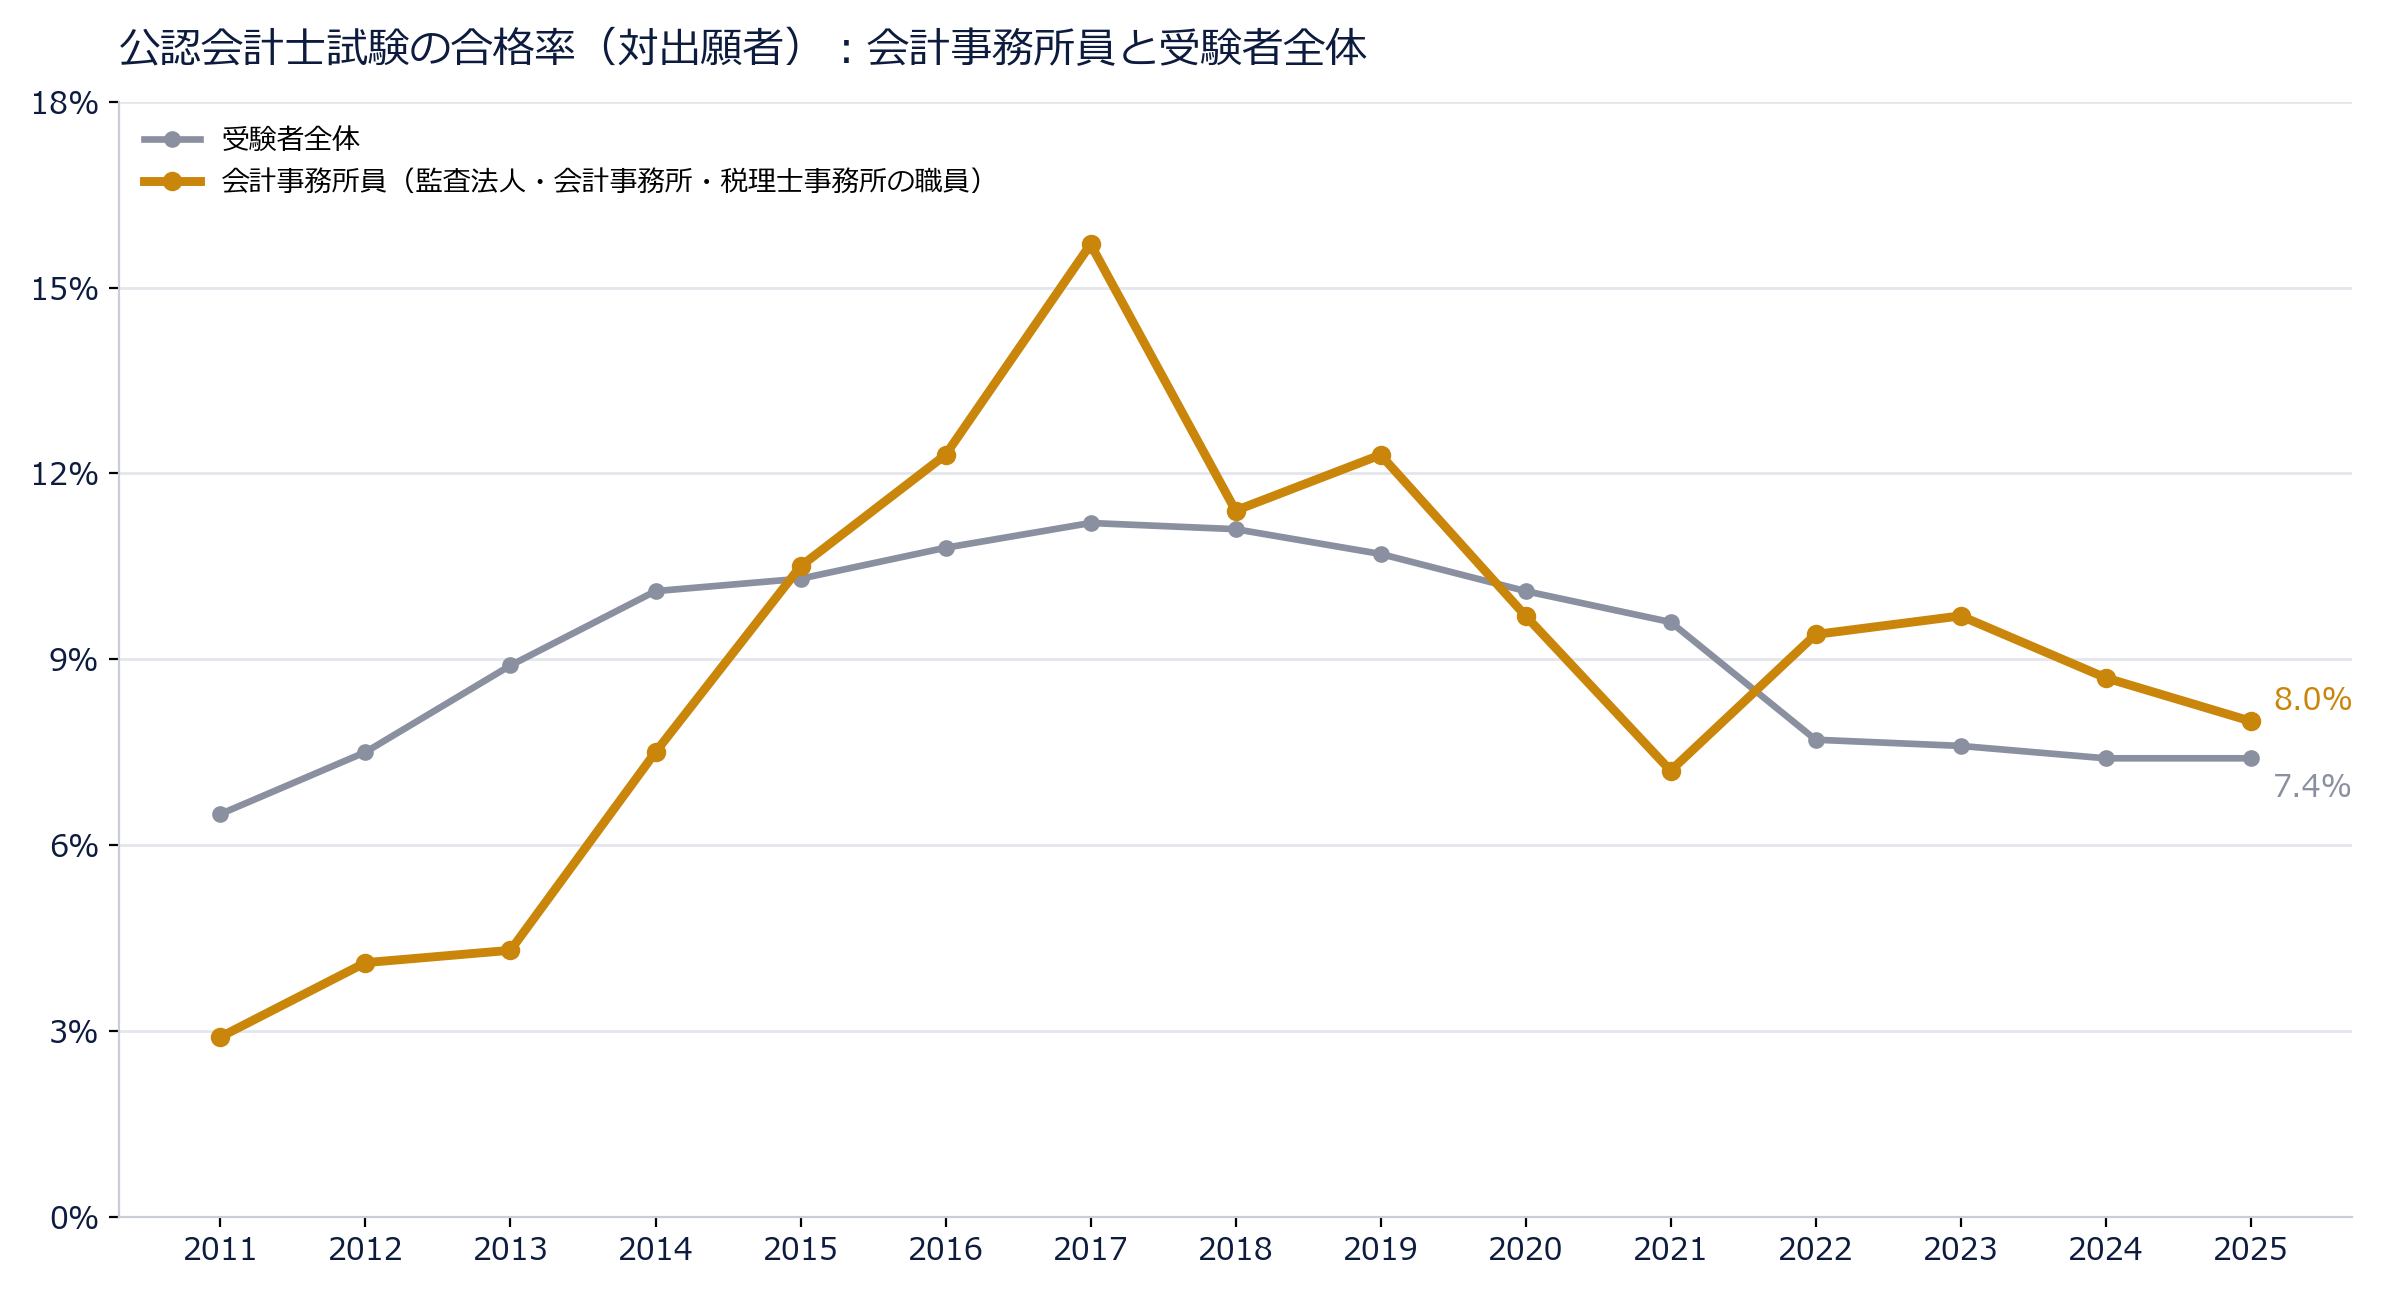
監査トレーニー制度が始まった2015年頃から、会計事務所員の合格率が受験生全体の合格率を上回る傾向が続いています。
このため、事実として「会計事務所員として働きながら公認会計士を目指す受験生」の合格率は高いです。
また、他の社会人受験生と比べても合格率は高く、直近令和7年度試験では会社員の3倍以上の合格率を誇ります。
令和7年 公認会計士試験の職業別合格者数と合格率
| 職業区分 | 出願者 | 合格者数 | 合格率 | 合格者の構成比 |
|---|---|---|---|---|
| 会計事務所員 | 835人 | 67人 | 8.0% | 4.1% |
| 会社員 | 3,544人 | 89人 | 2.5% | 5.4% |
| 公務員 | 718人 | 23人 | 3.2% | 1.4% |
| 学生 | 9,400人 | 905人 | 9.6% | 55.3% |
| 無職 | 4,358人 | 395人 | 9.1% | 24.1% |
| 合計 | 22,056人 | 1,636人 | 7.4% | 100.0% |
無職専念の受験生に比べると合格率は劣りますが、社会人受験生の中では「会計事務所員」が最も合格率が高い結果です。
なお、「会社員」の中には「事業会社の経理」も含まれますが、内訳が開示されていないためうち経理部員がどの程度含まれているかは不明です。
収入が途絶えない|貯金が減ると勉強どころではなくなる
受験に専念すると収入が途絶えるため、貯金を切り崩しながら生活費・予備校代・受験費用を捻出する必要があります。
一人暮らしなら生活費は少なくとも年間150万円以上かかり、予備校代は1年間あたり30万~70万円かかります。もちろん計画通り合格できるとは限らず、落ちた場合はまた貯金を切り崩す生活が始まります。
この過程で貯金残高が減ってくると大きなプレッシャーを感じるようになります。
一方、働きながら公認会計士を目指せば、こうしたリスクは防ぐことができます。
そして、収入面での不安がなくなるメリットには、「落ちても翌年また受験できる」という精神的余裕が生まれることも含まれます。
1回の不合格で受験自体を諦めなくて済むのは、受験専念にはない強みです。
履歴書に空白期間ができないため撤退しても次に進める
受験専念で仕事を辞めると、履歴書に空白期間ができます。合格すれば問題になりませんが、撤退して就職活動をすることになると、この空白期間がマイナス評価につながります。
一方、働きながら公認会計士を目指す場合、撤退した場合でも履歴書に空白期間ができないため、キャリアの面でマイナス評価になることはありません。
撤退後のリスクヘッジも考慮に入れると、働きながら公認会計士を目指す価値は大きいです。
なお、公認会計士試験撤退後の進路について、詳しくは次の記事で解説しています。
実務を受験勉強に役立てることができる|職場ごとに活かせる科目が違う
勉強内容と親和性のある職場では、日中の仕事がそのまま復習になります。仕事で触れた論点は忘れにくく、記憶として定着しやすいからです。
ただし、どの科目が活かせるかは職場によって大きく異なります。
職場ごとに実務で活かせる科目
| 職場 | 活かせる科目 | 実務で携わる内容(例) |
|---|---|---|
| 監査法人 | 監査論 財務会計論 | 監査手続の実施 監査調書の作成 勘定科目ごとの会計処理の検討 |
| 会計事務所 | 租税法 財務会計論(計算) | 法人税の申告書作成 所得税の申告書作成 消費税の申告書作成 記帳から決算までの簿記一巡の流れ |
| 事業会社の経理 | 財務会計論 租税法(消費税法) 管理会計論(メーカー) | 仕訳の起票 決算整理、連結・開示 (上場/大会社の場合)監査対応 (メーカーの場合)原価計算 |
逆に、コンサルティング会社や営業職など会計に触れない仕事では、この効果は得られません。働きながら公認会計士を目指すなら、上記3つの職場から選びましょう。
仕事が気分転換になりフレッシュな気持ちで勉強ができる
受験専念には、「毎日長時間机に向かうため、だれやすい」というデメリットがあります。
一方、働きながら公認会計士を目指す場合、定時内は仕事をするためリフレッシュの時間になります。
平日は朝早く起きて1時間勉強し、職場の休憩時間に30分~1時間勉強し、仕事終わりに2~3時間勉強する。これで平日は1日3~5時間の集中できる勉強時間を確保できます。
加えて、先述の職場であれば業務が勉強の予習・復習になるため、完全に受験勉強から離れるわけではありません。
働きながら公認会計士を目指すデメリット2選
働きながら公認会計士を目指すデメリットは、次の通りです。
以下、それぞれ解説します。
勉強時間の総量が減ることで合格までの年数が延びる可能性がある
受験専念なら1日8~10時間は勉強できます。仮にこれを365日毎日続けた場合、年間の勉強時間は2,920~3,650時間になります。
一方、働きながらでは平日3~5時間が現実的な上限であり、ここで勉強時間の総量に差が生じます。
働きながらの勉強時間の目安
| 区分 | 1日 | 1週間 | 1年間 |
|---|---|---|---|
| 平日(週5日) | 3~5時間 | 15~25時間 | 780~1,300時間 |
| 休日(週2日) | 5~10時間 | 10~20時間 | 520~1,040時間 |
| 合計 | – | 25~45時間 | 1,300~2,340時間 |
合格に必要な勉強時間は人によって異なりますが、かの有名な河野玄斗さんは合格までに3,000時間近く勉強しているため、どんなに短くとも3,000時間は必要になるでしょう。
仮に年間1,300時間で合格を目指すのであれば、3年はかかる計算です。
社会人受験生には「業務が勉強に活かせる」「気分転換になる」といった学習上のメリットがありますが、事実として学習時間の総量は減ります。
繁忙期が試験日と重なると最後の追い込みができなくなる
公認会計士の受験生活において重要な時期は、「本試験当日とその直前期」です。
公認会計士受験においてはミスノート(間違いノート)を作る方が多いと思いますが、これをまとめて復習に使うのが直前期です。
また、たとえば財務会計論における「分配可能額の算定」や、企業法における「商法」「金商法」などは、短答特有の論点ですので短答直前に詰め込むことになります。
職場の繁忙期と試験の直前期が被ってしまうと、こうした直前の追い込みができなくなってしまいます。
なお、繁忙期と試験直前期の関係については、選び方の項目で解説しています。
公認会計士に働きながら合格できる職場に関するよくある質問
公認会計士に働きながら合格できる職場に関するよくある質問を、以下にまとめました。
働きながらの公認会計士登録に必要な実務経験を積める職場はありますか?
あります。公認会計士の登録には、試験合格の前後を問わず3年以上の実務経験(業務補助等)が必要で、3つの職場では次のように分かれます。
| 職場 | 実務経験の扱い |
|---|---|
| 監査法人 | 監査業務の補助であれば「業務補助」として算入される。監査トレーニーとして在籍した期間も対象。 |
| 事業会社の経理 | 資本金5億円以上の会社、または上場会社とその連結子会社で、決算・原価計算・財務分析などを担当していれば「実務従事」として認められる。 |
| 会計事務所 | 資本金5億円以上のクライアントの会計業務を主に担当する場合に限って認められることがあるが、中小企業中心の事務所ではまず該当しない。 |
監査トレーニーとしての業務補助は、原則実務経験として認められます。
一方、経理・会計事務所では原則認められないものの、資本金5億円以上の会社・クライアントに関与した場合は実務従事として認められるケースがあります。
社会人が働きながら公認会計士を目指すのは無謀ですか?
無謀ではありません。令和7年の合格者調では、会計事務所員の合格率は8.0%で全体の7.4%を上回り、2022年以降は4年連続で上回っています。
ただし会社員の合格率は2.5%にとどまります。無謀かどうかは働くこと自体ではなく、残業と繁忙期で勉強時間を確保できる職場かどうかで決まります。
働きながら公認会計士試験合格まで何年かかりますか?
2〜3年が目安です。
勉強時間が平日4時間・休日8時間の場合に年間1,872時間を確保でき、合格に最低限必要な3,000時間を2年で満たせます。繁忙期の減少を見込むと3年計画が現実的です。
【比較表】社会人の会計士受験生に強い!おすすめの転職エージェント
社会人の会計士受験生に強い転職エージェントは、以下の5社です。
| レックスアドバイザーズ | ヒュープロ | MS-Japan | 人材ドラフト | ジャスネットキャリア | |
|---|---|---|---|---|---|
 |  |  |  |  | |
| 総合評価 ※1 | 4.50 / 5.00 | 4.39 / 5.00 | 4.21 / 5.00 | 3.62 / 5.00 | 3.92 / 5.00 |
| 求人数 ※2 | 3,600 件~ | 6,100 件~ | 3,000 件~ | 2,100 件~ | 2,000 件~ |
| 得意領域 | 監査法人/経理/会計事務所 | 会計事務所/経理 | 管理部門 | 会計系 | 士業系全般 |
| 強み | 利用者満足度が高い | 求人数No.1 | 業界の老舗 | – | – |
| サービス開始 | 2004年 | 2016年 | 1995年 | 2001年 | 1998年 |
| 利用対象者 | 20~50代 | 20~50代 | 30~40代 | 20~50代 | 20~50代 |
| 対象エリア | 全国 | 全国 | 関東/関西/東海 | 全国 | 全国 |
| 料金 | 無料 | 無料 | 無料 | 無料 | 無料 |
| 評判/口コミ | 評判を見る | 評判を見る | 評判を見る | 評判を見る | 評判を見る |
| 公式HP | 公式HP | 公式HP | 公式HP | 公式HP | 公式HP |
- 総合評価の算出方法:コンテンツ制作ポリシー「転職エージェントの評価基準」に基づき算出しています。
- 求人数の集計対象:各社の経理・会計事務所・監査法人の求人数を集計しています。 (2026年10月1日時点)
監査法人を選ぶのなら、レックスアドバイザーズ+MS-Japanがオススメです。この2社は監査法人求人が非常に多いです。
経理・会計事務所を選ぶのなら、レックスアドバイザーズ+ヒュープロがオススメです。
上記比較表をご参考に、ぜひご自身に合った転職エージェントを使ってください。